Faire le point
Identifiez vos besoins à partir de votre activité, de vos clients et de vos outils actuels.
Facturation électronique
Comprendre le fonctionnement, prendre en main votre outil et organiser vos échanges de factures : Opti’Forma vous accompagne dans cette évolution.
Un accompagnement pratique
Identifiez vos besoins à partir de votre activité, de vos clients et de vos outils actuels.
Préparez l’utilisation d’une solution de facturation reliée à une plateforme agréée.
Définissez vos habitudes de réception, d’émission et de suivi des factures, avec une formation si nécessaire.
Les repères utiles
Calendrier général de la réforme pour les entreprises et opérations concernées.
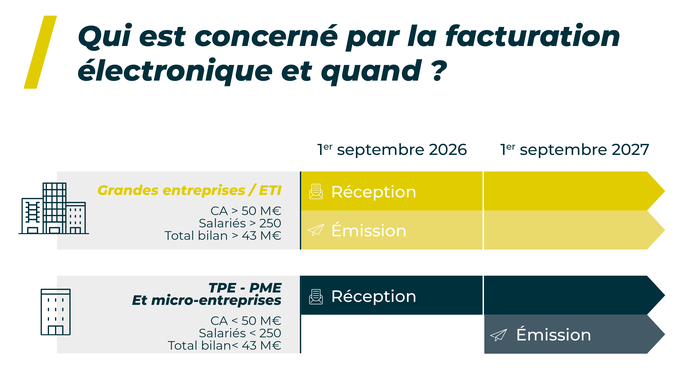
Réception : les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir les factures électroniques de leurs fournisseurs concernés.
Émission : obligation pour les grandes entreprises et les entreprises de taille intermédiaire.
Émission : obligation pour les petites et moyennes entreprises et les micro-entreprises.
Le calendrier de transmission des données à l’administration (e-reporting) suit ces mêmes étapes.
Sources : calendrier de la réforme — DGFiP et présentation du dispositif. Vérifié le 30 octobre 2026.
Les obligations dépendent de la nature de vos opérations. Les échanges passent par une plateforme agréée ; un simple PDF envoyé par e-mail ne suffit pas.
Échangeons
Parlons de votre besoin et définissons ensemble la prestation adaptée à votre activité.